Waterschade na hevige regen:wie betaalt?
Is waterschade na een wolkbreuk gedekt? Dat hangt af van je verzekering en van hoe het water binnenkwam.
- Opstalverzekering dekt schade aan het huis, inboedel aan spullen
- Kijk in je polis hoe neerslag en grondwater zijn geregeld
- Maak foto’s en meld de schade snel
Na een flinke bui staat er water in huis. Naast de schrik en het opruimwerk komt al snel de vraag: wie betaalt de schade? Het antwoord hangt af van je verzekering, van wat er beschadigd is en vooral van hoe het water binnenkwam. In dit artikel lees je hoe het zit, en wat je moet doen om je claim goed te regelen.
Opstal of inboedel?
De eerste vraag is wat er beschadigd is.
- Opstalverzekering: dekt schade aan het huis zelf, zoals vloeren, muren, plafonds, de keuken en vaste installaties. Deze verzekering heb je als eigenaar.
- Inboedelverzekering: dekt schade aan je spullen, zoals meubels, kleding en elektronica. Deze heb je als eigenaar én als huurder.
Ben je huurder, dan verzekert de verhuurder het gebouw. Schade aan vloeren of muren meld je dan bij de verhuurder; schade aan je spullen bij je eigen inboedelverzekeraar.
Hoe kwam het water binnen?
Verzekeraars maken onderscheid tussen verschillende soorten water. In grote lijnen geldt:
- Neerslag: regenwater dat onverwacht binnenkomt, bijvoorbeeld via het dak, een raam of over de drempel, is bij veel polissen gedekt.
- Water uit het riool: water dat bij hevige regen via de afvoer terugstroomt, is bij veel polissen gedekt, soms met voorwaarden.
- Grondwater: water dat door muren of vloer omhoog komt, is vaak uitgesloten.
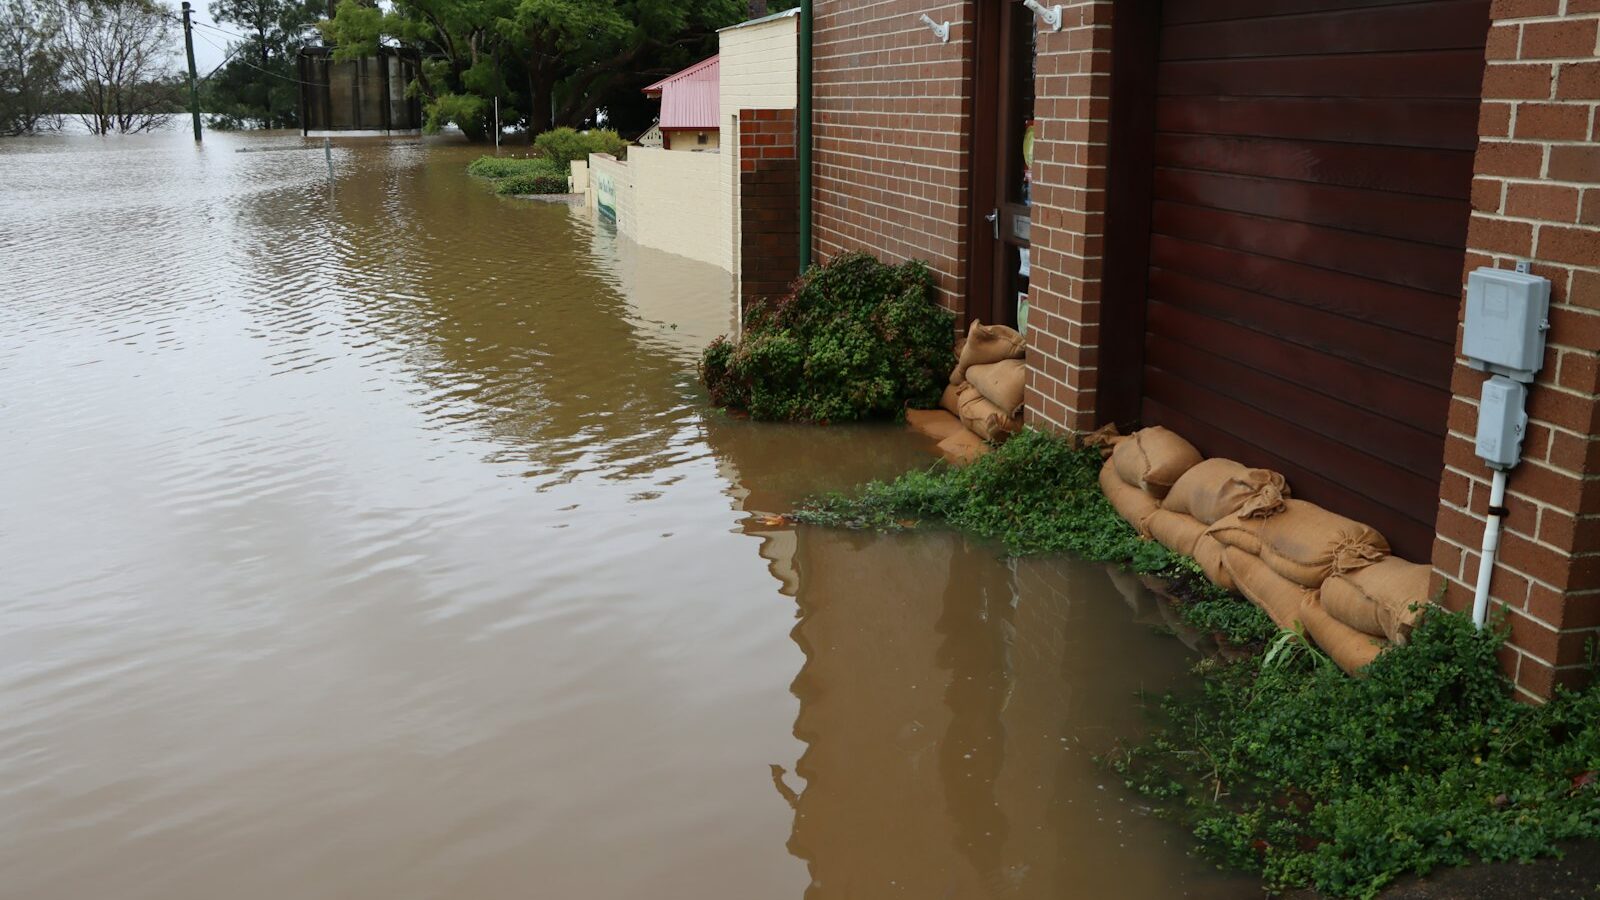
- Overstroming: water door een dijkdoorbraak of een buiten de oevers tredende rivier is bij veel polissen uitgesloten of maar beperkt gedekt.
- Achterstallig onderhoud: komt het water binnen door een slecht onderhouden dak of verstopte goot, dan kan de verzekeraar de schade weigeren.
Je polis bepaalt wat gedekt is, niet de hoeveelheid regen.
Lees je polis
De voorwaarden verschillen per verzekeraar en per polis. Zoek in je polisvoorwaarden naar woorden als ‘neerslag’, ‘water uit leidingen’, ‘grondwater’ en ‘overstroming’. Twijfel je, bel dan je verzekeraar of tussenpersoon voordat je kosten maakt.
Zo regel je je schade goed
- Beperk de schade: je bent verplicht om redelijke maatregelen te nemen, zoals water weghalen en spullen in veiligheid brengen. Lees wat je als eerste doet in wateroverlast na een wolkbreuk.
- Leg alles vast: maak foto’s en video’s van het water, de schade en de plek waar het binnenkwam, voordat je opruimt.
- Meld snel: meld de schade zo snel mogelijk, liefst dezelfde dag.
- Bewaar spullen: gooi beschadigde spullen niet direct weg; de verzekeraar wil ze misschien zien.
- Bewaar bonnen: van aankopen en van kosten die je maakt, zoals een bouwdroger of noodreparatie.
Wat als je het niet eens bent?
Wijst je verzekeraar de claim af en ben je het daar niet mee eens? Vraag dan om een schriftelijke uitleg. Kom je er samen niet uit, dan kun je een klacht indienen bij het Klachteninstituut Financiële Dienstverlening (Kifid).
Voorkomen
Goed onderhoud van dak en dakgoten, een terugslagklep in het riool en een tuin die water kan opnemen, verkleinen de kans op schade. Lees meer in water in je kelder en je tuin klaar voor hevige regen.
Veelgestelde vragen
Betaalt de gemeente als het riool overloopt?
Meestal niet. Gemeenten hoeven het riool niet te ontwerpen op extreme buien. Je eigen verzekering is de eerste aanspreekplaats.
Telt mijn eigen risico?
Ja, als je polis een eigen risico heeft, wordt dat van de uitkering afgetrokken.